


Minhas Despesas
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 2.6.6
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 50 000+
- დეველოპერი
- GiveApps
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
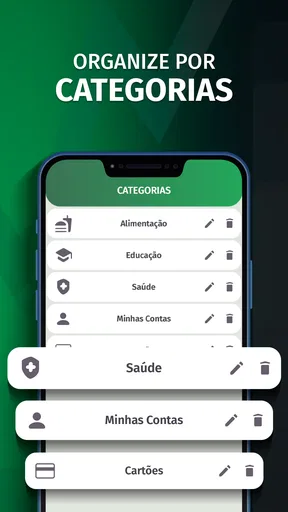
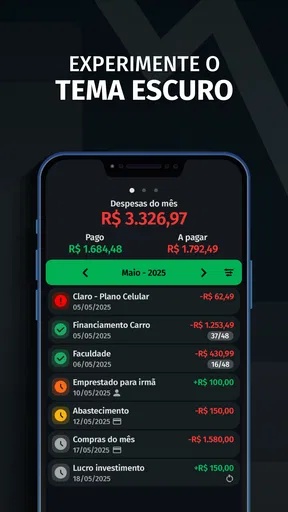
 ანალიზის ავტორი AppCompare
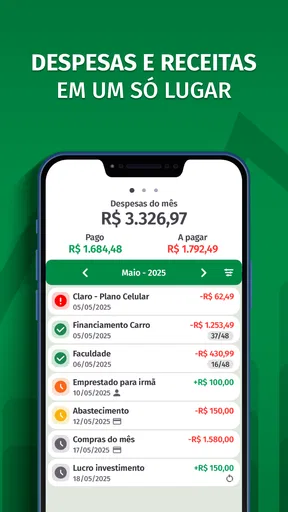
თუ ყოველდღიური ხარჯები ხელიდან გეცლებათ და თვის ბოლოს მხოლოდ დაახლოებით გახსოვთ, სად წავიდა ფული, Minhas Despesas შეიძლება გამოგადგეთ. მე მას ვუყურებ როგორც მარტივ ფინანსურ აპს, რომელიც მთავარი მოქმედებისკენ გიბიძგებთ: ხარჯი მაშინვე ჩაიწეროთ და შემდეგ თვის სურათი ცალკე დაინახოთ. მისი შემქმნელია GiveApps, აპლიკაცია უფასოდ ვრცელდება და განკუთვნილია ფინანსების ყოველდღიური კონტროლისთვის.
ჩემი შთაბეჭდილებით, ეს არ არის რთული ბუღალტრული სისტემა და არც ინვესტიციების სამართავი ინსტრუმენტი. მისი ღირებულება სწორედ სიმარტივეშია. თუ გინდათ სწრაფად შეიტანოთ პირადი შენაძენი, გადაამოწმოთ თვის ხარჯები და ჩვევები უფრო თვალსაჩინო გახადოთ, აქ ნაკლები დაბრკოლება დაგხვდებათ. თუმცა არჩევამდე უნდა გაითვალისწინოთ, გჭირდებათ მხოლოდ ხარჯების აღრიცხვა თუ უფრო ფართო ფინანსური პლატფორმა.
როგორ გადავწყვიტე, ვისთვის არის Minhas Despesas
ფინანსური აპის შეფასებისას ჩემთვის პირველი კრიტერიუმი შეყვანის სისწრაფეა. თუ თითოეული ყავის, მგზავრობის ან საყოფაცხოვრებო ნივთის ჩაწერა ზედმეტად ბევრ ნაბიჯს მოითხოვს, რამდენიმე დღეში ადამიანი უბრალოდ წყვეტს გამოყენებას. Minhas Despesas-ის იდეა სწორედ ამ ჩვევის გამარტივებას ემსახურება: გახსენი, დააფიქსირე ხარჯი და გააგრძელე დღე.
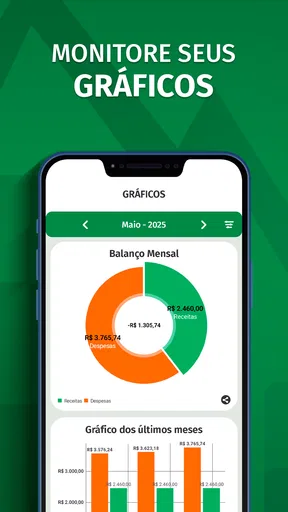
მეორე კრიტერიუმი არის სურათის სიცხადე. ცალკეული ჩანაწერი მხოლოდ მაშინ ხდება სასარგებლო, როცა თვის ბოლოს ან კვირის განმავლობაში შეგიძლიათ დაინახოთ საერთო მიმართულება. ამიტომ აპს ვაფასებ არა მხოლოდ იმით, რამდენად მარტივად ინახავს თანხას, არამედ იმითაც, გეხმარებათ თუ არა გადაწყვეტილების მიღებაში: სად უნდა შეამციროთ ხარჯი, რომელი კატეგორია გიმატებთ და რამდენად რეალისტურია თქვენი თვიური გეგმა.
მესამე საკითხი კონფიდენციალურობისადმი პრაქტიკული დამოკიდებულებაა. ფინანსურ აპში პირადი ხარჯების შეყვანა ბევრისთვის მგრძნობიარე თემაა. Minhas Despesas-ის არჩევისას უნდა იყოთ მზად, რომ ეს არის ყოველდღიური ჩანაწერების ინსტრუმენტი და არა საბანკო ანგარიშის სრულფასოვანი შემცვლელი. მე მას გამოვიყენებდი იმისთვის, რომ თავად ვაკონტროლო შეყვანილი ინფორმაცია, მაგრამ არ დავეყრდნობოდი როგორც ავტომატურ ფინანსურ მრჩეველს.
მნიშვნელოვანია ისიც, რამდენად შეესაბამება აპი თქვენს მოწყობილობას. ის მუშაობს Android-ի 7.0 կամ ավելի ახალ ვერსიაზე, ამიტომ შედარებით ძველი ტელეფონის მომხმარებლებსაც შეიძლება ჰქონდეთ გამოყენების შესაძლებლობა. მიმდინარე ვერსია არის 2.6.6, რაც პრაქტიკულად ნიშნავს, რომ ინსტალაციისას ყურადღება უნდა მიაქციოთ აპის განახლებულ მდგომარეობას და თქვენს ტელეფონზე მუშაობის ხარისხს.
სცენარი, სადაც მისი სარგებელი სწრაფად ჩანს
წარმოიდგინეთ ჩვეულებრივი სამუშაო დღე: დილით ტრანსპორტში იხდით, შუადღეს სადილობთ, საღამოს კი მაღაზიაში რამდენიმე ნივთს ყიდულობთ. ასეთ დღეს ხარჯები პატარა ნაწილებად იშლება და არც ერთი მათგანი ცალკე არ ჩანს საგანგაშოდ. მე ასეთ შემთხვევაში ჩანაწერს მაშინვე შევიტანდი, სანამ თანხა და დანიშნულება მახსოვს. კვირის ბოლოს უკვე შეიძლება აღმოჩნდეს, რომ ყველაზე დიდი პრობლემა არა ერთი დიდი შენაძენი, არამედ ხშირად გამეორებული მცირე გადახდებია.
წაიკითხეთ არჩევანის გაკეთებამდე
Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად
როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop
Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად
Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ
ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games
eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
აქ არის ერთი პრაქტიკული ხრიკი: ხარჯის ჩაწერისას მხოლოდ თანხას ნუ მიაქცევთ ყურადღებას. მიუთითეთ ისეთი აღწერა, რომელიც რამდენიმე დღის შემდეგაც გაგახსენებთ რეალურ მიზეზს. მაგალითად, „საკვები“ ნაკლებად სასარგებლოა, ვიდრე „ოფისთან სადილი“. ასე თვის ბოლოს უფრო ადვილად გაარჩევთ აუცილებელ ხარჯს იმ ხარჯისგან, რომელიც უბრალოდ მოხერხებულობის გამო გაჩნდა.
სად იგებს ეს აპი ჩვეულებრივ ალტერნატივებთან
Minhas Despesas-ის მთავარი უპირატესობა ჩემთვის არის დაბალი შესვლის ბარიერი. ცხრილში ხარჯების ხელით შეყვანა მოქნილია, მაგრამ ხშირად მოითხოვს სვეტების შექმნას, ფორმულების მოწესრიგებას და ფაილის მუდმივად ხელმისაწვდომად ქონას. აქ კი იდეა უფრო პირდაპირია: აპი სპეციალურად პირადი და თვიური ხარჯებისთვის არის შექმნილი, ამიტომ მომხმარებელს თავიდანვე ფინანსურ ჩანაწერზე ამახვილებინებს ყურადღებას.
ქაღალდის ბლოკნოტთან შედარებით ციფრული ჩანაწერი უფრო მოსახერხებელია მაშინ, როცა გინდათ ძველი ხარჯების გადახედვა და თვის სურათის შენარჩუნება ერთ ადგილას. ბლოკნოტი კარგია მათთვის, ვისაც ხელით წერა მოსწონს და ფინანსური ჩანაწერი სხვა მონაცემებთან არ სჭირდება. მე კი აპს ავირჩევდი, როცა ჩანაწერების მოძებნა და პერიოდულად გადამოწმება უფრო მნიშვნელოვანია, ვიდრე ხელით წერის შეგრძნება.
საბანკო აპებთან შედარებისას განსხვავება უფრო მკაფიო ხდება. ბანკის აპი ძირითადად ანგარიშის მოძრაობას გაჩვენებთ, ხოლო Minhas Despesas-ის მსგავსი ინსტრუმენტი შეიძლება სასარგებლო იყოს ნაღდი ფულის, სხვა ანგარიშიდან გადახდის ან წინასწარ დაგეგმილი ხარჯის აღსანიშნავად. სწორედ აქ ვხედავ მის პრაქტიკულ როლს: ყველა ფინანსური გადაწყვეტილება ერთ საბანკო ანგარიშში არ აისახება.
უფრო რთულ ბიუჯეტირების აპებს შეიძლება მეტი ავტომატიზაცია, ანგარიშების გაერთიანება ან ოჯახის საერთო მართვა ჰქონდეთ, მაგრამ მათი გამოყენება ხშირად მეტ მომზადებას მოითხოვს. თუ თქვენთვის მთავარი არის სწრაფი ჩვევა და არა ფინანსური მართვის მთელი სისტემა, Minhas Despesas-ის სიმარტივე შეიძლება უპირატესობად იქცეს.
როგორ გამოვიყენებდი მას თვის დასაწყისიდან ბოლომდე
მე პირველივე დღეს არ შევეცდებოდი წარსული თვეების ყველა ხარჯის აღდგენას. ეს დამღლელი პროცესია და შეიძლება გამოყენების სურვილი დაგაკარგვინოთ. უკეთესი მიდგომაა მიმდინარე დღიდან დაწყება: ჩაიწერეთ აუცილებელი გადასახადები, ყოველდღიური შენაძენები და ის მცირე ხარჯები, რომლებსაც ჩვეულებრივ ყურადღებას არ აქცევთ.
შემდეგ კვირაში ერთხელ გადავხედავდი ჩანაწერებს. ეს არ უნდა იყოს ხანგრძლივი ფინანსური „გამოკვლევა“. საკმარისია სამი კითხვა: რომელი ხარჯი გამეორდა ყველაზე ხშირად, რომელი იყო მოულოდნელი და რომელი შეიძლებოდა წინასწარ დამეგეგმა. ასეთი მოკლე მიმოხილვა უფრო ეფექტურია, ვიდრე თვის ბოლოს ყველაფრის ერთბაშად გახსენების მცდელობა.
თვის ბოლოს კი არ დავიწყებდი მხოლოდ ჯამის ყურებას. თავად ჯამი შეიძლება დამაბნეველი იყოს, რადგან მაღალი თანხა ზოგჯერ ერთჯერად აუცილებელ შენაძენს უკავშირდება. მე შევადარებდი განმეორებად ხარჯებს ერთჯერადებს და ცალკე გამოვყოფდი იმ გადახდებს, რომელთა შემცირება მომავალ თვეში რეალურად შესაძლებელია.
კიდევ ერთი სასარგებლო მიდგომაა „გადაწყვეტილების ჩანაწერი“. თუ რომელიმე ხარჯს ამცირებთ, მის გვერდით მოკლედ მიუთითეთ რატომ. მაგალითად, „კვირაში ერთხელ გარეთ ჭამა“. შემდეგ თვეში შეძლებთ შეამოწმოთ, ეს მიზანი რეალურად შეასრულეთ თუ მხოლოდ კარგი განზრახვა დარჩა. ასეთი პატარა კონტექსტი აპს უბრალო არქივიდან ჩვევების შესაფასებელ ინსტრუმენტად აქცევს.
ვისთვის მუშაობს კარგად და ვის შეიძლება გაუცრუოს იმედი
აპს განსაკუთრებით ვურჩევდი ადამიანს, რომელიც პირველად იწყებს ხარჯების აღრიცხვას. თუ ფინანსურ ცხრილებთან მუშაობა გაშინებთ ან რთული ბიუჯეტის შედგენა არ გსურთ, მარტივი ფორმატი უფრო რეალისტურია. ასევე მოუხდება სტუდენტს, ახალდასაქმებულს ან ნებისმიერ ადამიანს, რომელსაც თვის ბოლოს უნდა გაიგოს, რატომ ვერ დარჩა დაგეგმილი თანხა.
ის შეიძლება კარგი იყოს მათთვისაც, ვინც ნაღდ ფულს იყენებს ან რამდენიმე სხვადასხვა გზით იხდის. ასეთ შემთხვევაში საბანკო ამონაწერი სრულ სურათს ვერ გაჩვენებთ. ხელით შეყვანა დამატებით სამუშაოს მოითხოვს, თუმცა სანაცვლოდ თქვენ წყვეტთ, რა ჩაიწეროს და როგორ დააჯგუფოთ პირადი ხარჯები.
ამავე დროს, მე არ ავირჩევდი მას, თუ გჭირდებათ ოჯახის რამდენიმე წევრის ერთიანი ბიუჯეტი, ბიზნესის ბუღალტერია, ინვესტიციების კონტროლი ან საბანკო ოპერაციების სრული ავტომატური სინქრონიზაცია. ასეთ ამოცანებში სპეციალიზებული ფინანსური პროგრამა შეიძლება უკეთესი იყოს, რადგან მარტივი ხარჯების ჟურნალი ამ მოთხოვნებს ვერ შეცვლის.
ასევე არ არის საუკეთესო არჩევანი მათთვის, ვინც ჩანაწერების გაკეთებას მუდმივად გადადებს. ნებისმიერი ხელით სამართავი აპი მხოლოდ მაშინ მუშაობს, როცა მონაცემები რეგულარულად შედის. თუ იცით, რომ ყოველდღიურ შეყვანას ვერ შეასრულებთ, ავტომატურ ტრანზაქციებზე დაფუძნებული ალტერნატივა შეიძლება უფრო პრაქტიკული აღმოჩნდეს, თუნდაც ნაკლებად მოქნილი იყოს.
ფასი, შიდა შესყიდვები და გამოყენების რეალური ხარჯი
Minhas Despesas-ის ჩამოტვირთვა უფასოა, რაც საცდელად დაწყებას ამარტივებს. თუმცა აპში არის შიდა შესყიდვები, რომელთა ღირებულება თითოეულ საქონელზე ოთხიდან ოცდაცხრამდე ლარია. ამიტომ მე თავიდანვე გადავამოწმებდი, რომელი ფუნქციაა უფასო და რომელი მოითხოვს დამატებით გადახდას, განსაკუთრებით მაშინ, თუ აპის გამოყენებას ხანგრძლივად გეგმავთ.
აქ „უფასო“ არ უნდა გაიგოთ როგორც ვალდებულება, რომ ყველა შესაძლებლობა ყოველთვის დამატებითი ხარჯის გარეშე იქნება. ჩემი რჩევაა, ჯერ რამდენიმე დღე გამოიყენოთ ძირითადი სამუშაო პროცესი და მხოლოდ ამის შემდეგ გადაწყვიტოთ, გჭირდებათ თუ არა ფასიანი ელემენტი. თუ თქვენთვის მთავარი მხოლოდ ყოველდღიური ხარჯის ჩაწერაა, დამატებითი შეძენა შეიძლება საერთოდ არ დაგჭირდეთ.
ფინანსურ აპში გადახდის საკითხი განსაკუთრებით ფრთხილად უნდა შეაფასოთ. არ ღირს თანხის დახარჯვა ფუნქციაზე მხოლოდ იმიტომ, რომ ის ხელმისაწვდომია. ჯერ განსაზღვრეთ, რა პრობლემას აგვარებთ: ჩანაწერის გამარტივებას, თვის კონტროლს თუ უფრო დეტალურ მართვას. თუ პასუხი ბუნდოვანია, უფასო გამოყენებით დაწყება უფრო გონივრულია.
გადართვის ფასი: რა დაგჭირდებათ ჩვევის შესაცვლელად
სხვა მეთოდიდან Minhas Despesas-ზე გადასვლა ტექნიკურად შეიძლება მარტივი იყოს, მაგრამ ყველაზე დიდი ფასი დრო და დისციპლინაა. თუ აქამდე ქაღალდზე ან სხვადასხვა ჩანაწერში ინახავდით მონაცემებს, მე ყველაფრის ერთ დღეში გადატანას არ ვეცდებოდი. დაიწყეთ მიმდინარე პერიოდით და ძველი ინფორმაცია მხოლოდ მაშინ დაამატეთ, თუ კონკრეტული შედარებისთვის ნამდვილად გჭირდებათ.
გარდამავალ პერიოდში ორი მეთოდის პარალელურად გამოყენება შეიძლება დამაბნეველი გახდეს. ამიტომ წინასწარ აირჩიეთ ერთი „მთავარი წყარო“. ჩემი არჩევანი იქნებოდა აპი მიმდინარე ხარჯებისთვის, ხოლო ძველი ჩანაწერები ცალკე მხოლოდ საცნობარო მასალად დამრჩებოდა. წინააღმდეგ შემთხვევაში ერთი და იგივე გადახდის ორჯერ ჩაწერის ან საერთოდ გამოტოვების რისკი იზრდება.
კარგი შედეგისთვის შექმენით ერთი მარტივი წესი: ხარჯი ჩაიწეროს გადახდისთანავე ან დღის ბოლოს, მაგრამ არა რამდენიმე დღის შემდეგ. დაგვიანებული შეყვანა მეხსიერებაზეა დამოკიდებული და განსაკუთრებით მცირე გადახდები ქრება. ეს არის ყველაზე მნიშვნელოვანი ჩვევა, რომლის გარეშეც აპის ნებისმიერი სიმარტივე ნაკლებად დაგეხმარებათ.
თუ ტელეფონს ცვლით ან აპის გამოყენებას წყვეტთ, წინასწარ იფიქრეთ იმაზე, როგორ გინდათ შეინარჩუნოთ ფინანსური ისტორია. პრაქტიკულად, ნებისმიერი პირადი აღრიცხვის სისტემის არჩევისას ღირს მნიშვნელოვანი პერიოდების ცალკე შეჯამება, რათა მთელი სურათი მხოლოდ ერთ მოწყობილობაზე ან ერთ სამუშაო ჩვევაზე არ იყოს დამოკიდებული.
რას უნდა ელოდოთ უსაფრთხოებისა და ასაკობრივი შესაბამისობის მხრივ
Minhas Despesas ფინანსური ჩანაწერებისთვის არის შექმნილი და მისი ასაკობრივი შეფასება არის 3+. ეს ნიშნავს, რომ აპი ფართო აუდიტორიისთვის არის პოზიციონირებული, თუმცა ბავშვისთვის დამოუკიდებელი ფინანსური მართვის ინსტრუმენტად მაინც არ აღვიქვამდი. მშობელს შეუძლია გამოიყენოს ის ოჯახში ხარჯების ჩვევების ასახსნელად, მაგრამ თანხებთან დაკავშირებული გადაწყვეტილებები ზედამხედველობას მოითხოვს.
უსაფრთხოებაზე ჩემი პრაქტიკული რჩევა ასეთია: აპში შეიყვანეთ მხოლოდ ის დეტალები, რომლებიც ხარჯის გასაგებად გჭირდებათ. სრული ბარათის მონაცემების, პაროლების ან სხვა საიდუმლო ინფორმაციის ჩაწერა არასოდეს არის კარგი იდეა. ხარჯის აღწერა უნდა გეხმარებოდეთ ფინანსური სურათის გაგებაში და არა დამატებით რისკს ქმნიდეს.
თუ ტელეფონს სხვა ადამიანებიც იყენებენ, გაითვალისწინეთ, რომ ფინანსური ჩანაწერები პირადი ინფორმაციაა. სანამ აპს მთავარ ინსტრუმენტად აირჩევთ, თავად შეამოწმეთ, რამდენად კომფორტულად გრძნობთ თავს მოწყობილობის დაცვისა და წვდომის მართვის მხრივ. ეს რჩევა Minhas Despesas-ს არ აკრიტიკებს; უბრალოდ ფინანსური აპის გამოყენებისას მომხმარებლის ყოველდღიური უსაფრთხოების ჩვევებიც მნიშვნელოვანია.
ჩემი საბოლოო არჩევანი სხვადასხვა ტიპის მომხმარებლისთვის
GiveApps-ის ეს ფინანსური აპი კარგი კანდიდატია, თუ გინდათ პირადი და თვიური ხარჯების აღრიცხვა ზედმეტი სირთულის გარეშე. მისი უფასო დაწყება, Android 7.0-ის მხარდაჭერა და 3+ ასაკობრივი შეფასება მას ხელმისაწვდომ ვარიანტად აქცევს ფართო მომხმარებლისთვის. აპს უკვე 50 ათასზე მეტი ინსტალაცია აქვს, რაც მიუთითებს, რომ ასეთი მარტივი ფორმატის მიმართ ინტერესი არსებობს.
ჩემი რეკომენდაცია განსაკუთრებით დადებითია დამწყებისთვის, რომელსაც სჭირდება ერთი მკაფიო ჩვევა: ხარჯის დროულად ჩაწერა და თვის ბოლოს საკუთარი ქცევის დანახვა. თუ ამ ორ მოქმედებას შეასრულებთ, აპი ბევრად უფრო სასარგებლო გახდება, ვიდრე უბრალოდ ციფრების შესანახი ადგილი.
თუმცა მე მას არ შევთავაზებდი ადამიანს, რომელიც ეძებს სრულ საბანკო ავტომატიზაციას, საერთო საოჯახო ფინანსურ ცენტრს ან პროფესიულ აღრიცხვას. ასეთ შემთხვევაში სხვა კატეგორიის პროდუქტი უფრო შესაფერისი იქნება. არჩევანი აქ არ არის „მარტივი აპი კარგია, რთული ცუდი“; საკითხია, რამდენად შეესაბამება ინსტრუმენტი თქვენს რეალურ ჩვევას და მიზანს.
საბოლოოდ, Minhas Despesas ჩემთვის არის პრაქტიკული საწყისი წერტილი და არა ფინანსური ცხოვრების სრული სისტემა. თუ გსურთ ყოველდღიური ხარჯების კონტროლი, მზად ხართ ხელით შეიტანოთ ინფორმაცია და არ გჭირდებათ რთული საბანკო ფუნქციები, მისი გამოცდა ღირს. დაიწყეთ მცირე პერიოდით, არ იჩქაროთ ფასიანი ელემენტების შეძენა და პირველ რიგში შეამოწმეთ, გეხმარებათ თუ არა ის ყველაზე მთავარში: თვის ბოლოს ფულის მოძრაობის უფრო გულწრფელად დანახვაში.
პირველი კვირა: როგორ არ გადაიქცეს ინტერესი დამატებით საქმედ
პირველ კვირაში მე მიზნად არ დავისახავდი იდეალური ბიუჯეტის შექმნას. უფრო სასარგებლოა აპის გამოყენების გამოცდა ყოველდღიურ რეჟიმში: რამდენად ადვილად გახსენდებათ ჩანაწერის გაკეთება და რამდენად ბუნებრივია ხარჯის მოკლე აღწერის დამატება. თუ ყოველ ჩანაწერზე დიდხანს ფიქრობთ, ზედმეტად დეტალური წესები თავად გახდება დაბრკოლება.
დასაწყისისთვის შეგიძლიათ განსაზღვროთ რამდენიმე ფართო ჯგუფი საკუთარი სიტყვებით, მაგრამ ნუ ეცდებით ყველა შესაძლო ხარჯისთვის ცალკე სახელის მოფიქრებას. ზედმეტად წვრილი დაყოფა თვის ბოლოს სურათს უფრო რთულს ხდის, რადგან ჩანაწერები ბევრ მცირე ჯგუფში იფანტება. მე კატეგორიას მხოლოდ მაშინ დავყოფდი, როცა ეს განსხვავება გადაწყვეტილებაზე მოქმედებს: მაგალითად, სახლში მომზადებული საკვები და გარეთ ნაყიდი სადილი შეიძლება განსხვავებულ ჩვევებს აჩვენებდეს.
თუ პირველი დღე გამოგრჩათ, ეს არ ნიშნავს, რომ მთელი მცდელობა ჩაიშალა. იმავე დღესვე განაახლეთ ჩაწერა და მხოლოდ ის გამოტოვებული ხარჯები დაამატეთ, რომელთა თანხა და დანიშნულებაც ნამდვილად გახსოვთ. გამოგონილი სიზუსტე უფრო საზიანოა, ვიდრე ერთი არასრული დღე, რადგან მოგვიანებით არასწორ დასკვნამდე შეიძლება მიგიყვანოთ.
თვიდან თვემდე: როგორ მიიღოთ განმეორებადი სარგებელი
ერთი თვის ჩანაწერები გაჩვენებთ, რა მოხდა; რამდენიმე პერიოდის შედარება კი გეხმარებათ გაიგოთ, რა მეორდება. აქ მნიშვნელოვანია, რომ ერთჯერადი უჩვეულო შენაძენი ჩვეულებრივ ჩვევად არ ჩათვალოთ. მე ცალკე აღვნიშნავდი აუცილებელ, მაგრამ იშვიათ ხარჯებს, რათა ისინი ყოველდღიურ დანახარჯებთან არ ამერიოს და შემცირების არასწორი სამიზნე არ გახდეს.
თვეში ერთხელ გადახედვისას აირჩიეთ მხოლოდ ერთი ცვლილება, რომლის გამოცდაც რეალისტურია. თუ ერთდროულად ბევრ ჩვევას შეცვლით, შემდეგ ვერ გაიგებთ, թե որն օգնեց, ან ինչ იყო ზედმეტად რთული. მაგალითად, თუ გარეთ ნაყიდი სადილები ხშირად მეორდება, მომდევნო თვეში შეგიძლიათ წინასწარ დაგეგმილი რამდენიმე სადილი სცადოთ და შემდეგ ჩანაწერებში შეადაროთ, ნამდვილად შეიცვალა თუ არა ეს ხარჯი.
აპის ღირებულება აქ ავტომატურ რჩევაში კი არა, საკუთარი მონაცემების მიმართ ყურადღებაშია. ციფრები გადაწყვეტილებას თქვენ ნაცვლად არ იღებს, მაგრამ შეუძლია მეხსიერებით მიღებული შთაბეჭდილება შეამოწმოს. თუ გგონიათ, რომ ერთ კონკრეტულ რამეზე ბევრს ხარჯავთ, ჩანაწერები გაჩვენებთ, ეს რეალურად ხშირად ხდება თუ უბრალოდ ერთი შესამჩნევი შემთხვევა დაგამახსოვრდათ.
მოვლის ტვირთი და ჩანაწერების სიზუსტე
ხელით აღრიცხვის ფასი მცირე, მაგრამ მუდმივი ძალისხმევაა. ყოველი გადახდის შემდეგ აპის გახსნა შეიძლება მარტივი ჩანდეს, თუმცა დატვირთულ დღეს სწორედ ასეთი პატარა საქმეები გვავიწყდება. მე უფრო საიმედოდ მიმაჩნია დღის ბოლოს მოკლე შეჯამება, თუ დღის განმავლობაში ჩანაწერის გაკეთება ყოველთვის არ გამოდის; ოღონდ ეს წესი მხოლოდ მაშინ მუშაობს, თუ თანხები და მიზეზები ჯერ კიდევ გახსოვთ.
ნაღდი ფულის შემთხვევაში განსაკუთრებით ადვილია რამდენიმე მცირე შენაძენის გამოტოვება. გამოსავალია, ქვითარი ან მოკლე ჩანაწერი დროებით შეინახოთ და საღამოს ერთ ჯერზე შეიტანოთ, ნაცვლად იმისა, რომ კვირის ბოლოს მეხსიერებას დაეყრდნოთ. ეს პატარა სამუშაო პროცესი ამცირებს გამოტოვებებს, მაგრამ არ უნდა გადაიქცეს ქვითრების უსასრულო შეგროვებად; მიზანი თვიური ჩვევის გაგებაა და არა ყოველი თეთრის აუდიტი.
ოჯახში საერთო ხარჯების აღრიცხვისას წინასწარ შეთანხმდით, ვინ შეიტანს ჩანაწერს და რა წესით. თუ ერთსა და იმავე შენაძენს ორი ადამიანი აფიქსირებს, საერთო სურათი გაბერილი გამოვა; თუ თითოეულს ჰგონია, რომ ამას მეორე გააკეთებს, ხარჯი დაიკარგება. ამგვარი შეთანხმება აპის გარეთ წყდება, მაგრამ სწორედ ის განსაზღვრում է, რამდენად გამოსადეგი იქნება მიღებული ანგარიში.
სად შეიძლება დაღლა დაიწყოს
ჩემი აზრით, ყველაზე გავრცელებული მიზეზი, რის გამოც ადამიანი ხარჯების აპს თავს ანებებს, არის ჩანაწერების დაგროვება და არა რთული ფინანსური თეორია. რამდენიმე დღის გამოტოვების შემდეგ უკან დაბრუნება უსიამოვნოა, რადგან ბევრი მცირე გადახდის აღდგენა გიწევთ. ამიტომ უკეთესია მოკლე, არასრული ჩანაწერების გაგრძელება, ვიდრე იდეალური ისტორიის მოლოდინში საერთოდ შეჩერება.
მეორე შესაძლო დაღლა ზედმეტად ხშირი შემოწმებაა. ყოველი ხარჯის შემდეგ თვის ბიუჯეტის გადახედვა ხშირად არაფერს ცვლის და მხოლოდ შფოთვას აჩენს. მე აპს კონკრეტული დროით მივმართავდი: ჩანაწერის შესატანად და კვირაში ერთხელ მიმოხილვისთვის. ასე ის დღის განმავლობაში ყოველი ფინანსური გადაწყვეტილების შემფასებლად კი არა, პერიოდული თვითშემოწმების საშუალებად დარჩება.
მესამე შეზღუდვა ის არის, რომ პირადი ჩანაწერი მხოლოდ შეყვანილი ინფორმაციის хэмжээнд է օգտակար. Եթե ჩვევით სხვადასხვა გადახდის ნაწილს გამოტოვებთ ან აღწერებს ყოველ ჯერზე სხვადასხვაგვარად წერთ, შედარება ბუნდოვანი იქნება. მარტივი და განმეორებადი წესი—იგივე ტიპის ხარჯს თანმიმდევრულად მონიშნოთ—ხშირად უფრო მნიშვნელოვანია, ვიდრე დიდი რაოდენობით დეტალების შეტანა.
ჩემი გრძელვადიანი განაჩენი
Minhas Despesas-ის მუდმივი სარგებელი იმაშია, შეძლებთ თუ არა მისი გამოყენება ჩვეულებრივ კვირაში, როცა ახალი აპისადმი ინტერესი უკვე განელებულია. თუ ხარჯების შეყვანა თქვენი დღის მცირე, გამეორებად ნაწილად იქცა და ყოველ თვეში ერთი გადაწყვეტილების მიღებაში გეხმარებათ, მას ტელეფონში ადგილი აქვს. თუ ჩანაწერები მუდმივად გროვდება და მათ გადახედვას ვერ ახერხებთ, აპი უბრალოდ კიდევ ერთი დავალება გახდება.
მე მას ავირჩევდი პირადი ხარჯების მარტივი აღრიცხვისთვის, განსაკუთრებით მაშინ, როცა ნაღდი ფულის ან სხვადასხვა წყაროდან გადახდების დანახვაც მინდა. არ ავირჩევდი მას ანგარიშების ავტომატური გაერთიანების, საერთო ოჯახის ბიუჯეტის ან პროფესიული აღრიცხვის შემცვლელად. მოკლედ, ხარჯების ხელით კონტროლი აქ ერთდროულად მისი მთავარი ძალაც არის და მთავარი კომპრომისიც: თქვენ თავად განსაზღვრავთ ჩანაწერს, მაგრამ პასუხისმგებლობაც თქვენზე რჩება.
პლუსები
- ხარჯების სწრაფად დამატება და კატეგორიებად დაყოფა
- შემოსავლებისა და ხარჯების ერთ სივრცეში მართვა
- მარტივი ინტერფეისი ყოველდღიური გამოყენებისთვის
- ბიუჯეტის კონტროლი და ფინანსური ჩვევების გაუმჯობესება
- ხარჯების ისტორიის გადახედვა და ანალიზი ნებისმიერ დროს
მინუსები
- ზოგიერთი ფუნქცია შესაძლოა მხოლოდ ფასიან ვერსიაში იყოს
- მრავალმომხმარებლიანი ანგარიშის მხარდაჭერა შეიძლება შეზღუდული იყოს
- ბანკის ანგარიშებთან ავტომატური სინქრონიზაცია შესაძლოა არ ჰქონდეს
- დიდი რაოდენობის ჩანაწერების მართვა შეიძლება ნაკლებად მოსახერხებელი იყოს
- დეტალური ფინანსური ანგარიშები შესაძლოა შეზღუდულად იყოს წარმოდგენილი
ხშირად დასმული კითხვები — Minhas Despesas
რა არის Minhas Despesas და რისთვის გამოიყენება ეს აპლიკაცია?
Minhas Despesas არის პირადი ფინანსების მართვის აპლიკაცია, რომელიც დაგეხმარებათ ყოველდღიური შემოსავლებისა და ხარჯების აღრიცხვაში. აპლიკაციის გამოყენებით შეგიძლიათ ნახოთ, სად იხარჯება თქვენი ფული, დააჯგუფოთ ტრანზაქციები კატეგორიების მიხედვით და უკეთ დაგეგმოთ ყოველთვიური ბიუჯეტი. ის განსაკუთრებით სასარგებლოა მათთვის, ვისაც ფინანსური კონტროლის დაწყება მარტივი და პრაქტიკული გზით სურს.
შესაძლებელია თუ არა Minhas Despesas-ში ხარჯებისა და შემოსავლების კატეგორიებად დაყოფა?
დიახ, აპლიკაცია შექმნილია იმისთვის, რომ ხარჯები და შემოსავლები უფრო ორგანიზებულად მართოთ. შეგიძლიათ ტრანზაქციებს მიუთითოთ შესაბამისი კატეგორია, მაგალითად საკვები, ტრანსპორტი, კომუნალური გადასახადები, საყიდლები ან ხელფასი. ასეთი დაყოფა ამარტივებს ფინანსური ჩვევების გაანალიზებას და გიჩვენებთ, რომელ მიმართულებებში ხარჯავთ ყველაზე მეტ თანხას.
ინახავს თუ არა Minhas Despesas საბანკო ანგარიშების ან ბარათების მონაცემებს?
Minhas Despesas-ის გამოყენებისას მნიშვნელოვანია გაითვალისწინოთ, რომ ხარჯების აღრიცხვა, როგორც წესი, მომხმარებლის მიერ შეყვანილ ინფორმაციაზეა დაფუძნებული. საბანკო ბარათის ნომრის, პაროლის ან ინტერნეტბანკის მონაცემების შეყვანა არ არის საჭირო, თუ აპლიკაცია ამას ცალკე არ ითხოვს. ჩამოტვირთვამდე რეკომენდებულია კონფიდენციალურობის პოლიტიკისა და მონაცემთა დაცვის პირობების გადამოწმება.
არის თუ არა Minhas Despesas უფასო და აქვს თუ არა დამატებითი ფასიანი ფუნქციები?
აპლიკაციის ჩამოტვირთვა შესაძლოა უფასო იყოს, თუმცა კონკრეტული ვერსიის მიხედვით შეიძლება არსებობდეს რეკლამები, შიდა შესყიდვები ან ფასიანი დამატებითი შესაძლებლობები. მომხმარებელმა წინასწარ უნდა შეამოწმოს Google Play-ის ან App Store-ის გვერდზე მითითებული პირობები. ასევე სასურველია ყურადღება მიაქციოთ გამოწერის წესებს, რათა საცდელი პერიოდის დასრულების შემდეგ მოულოდნელი გადასახადი არ დაგერიცხოთ.
ვისთვის არის Minhas Despesas ყველაზე სასარგებლო და რა უნდა გავითვალისწინო ჩამოტვირთვამდე?
Minhas Despesas კარგი არჩევანია სტუდენტებისთვის, ოჯახებისთვის, დასაქმებული ადამიანებისთვის და ყველასთვის, ვისაც პირადი ბიუჯეტის უკეთ კონტროლი სურს. აპლიკაციის ეფექტურობა დამოკიდებულია მონაცემების რეგულარულად და ზუსტად შეყვანაზე. ჩამოტვირთვამდე შეამოწმეთ მოწყობილობასთან თავსებადობა, საჭირო ნებართვები, ბოლო განახლების თარიღი და მომხმარებელთა შეფასებები, რადგან ფუნქციები შეიძლება სხვადასხვა ვერსიაში განსხვავდებოდეს.


